介護福祉
送迎費・ガソリン代の「隠れコスト」が利益を削る?デイサービス・放デイの送迎ルート最適化とコスト削減術
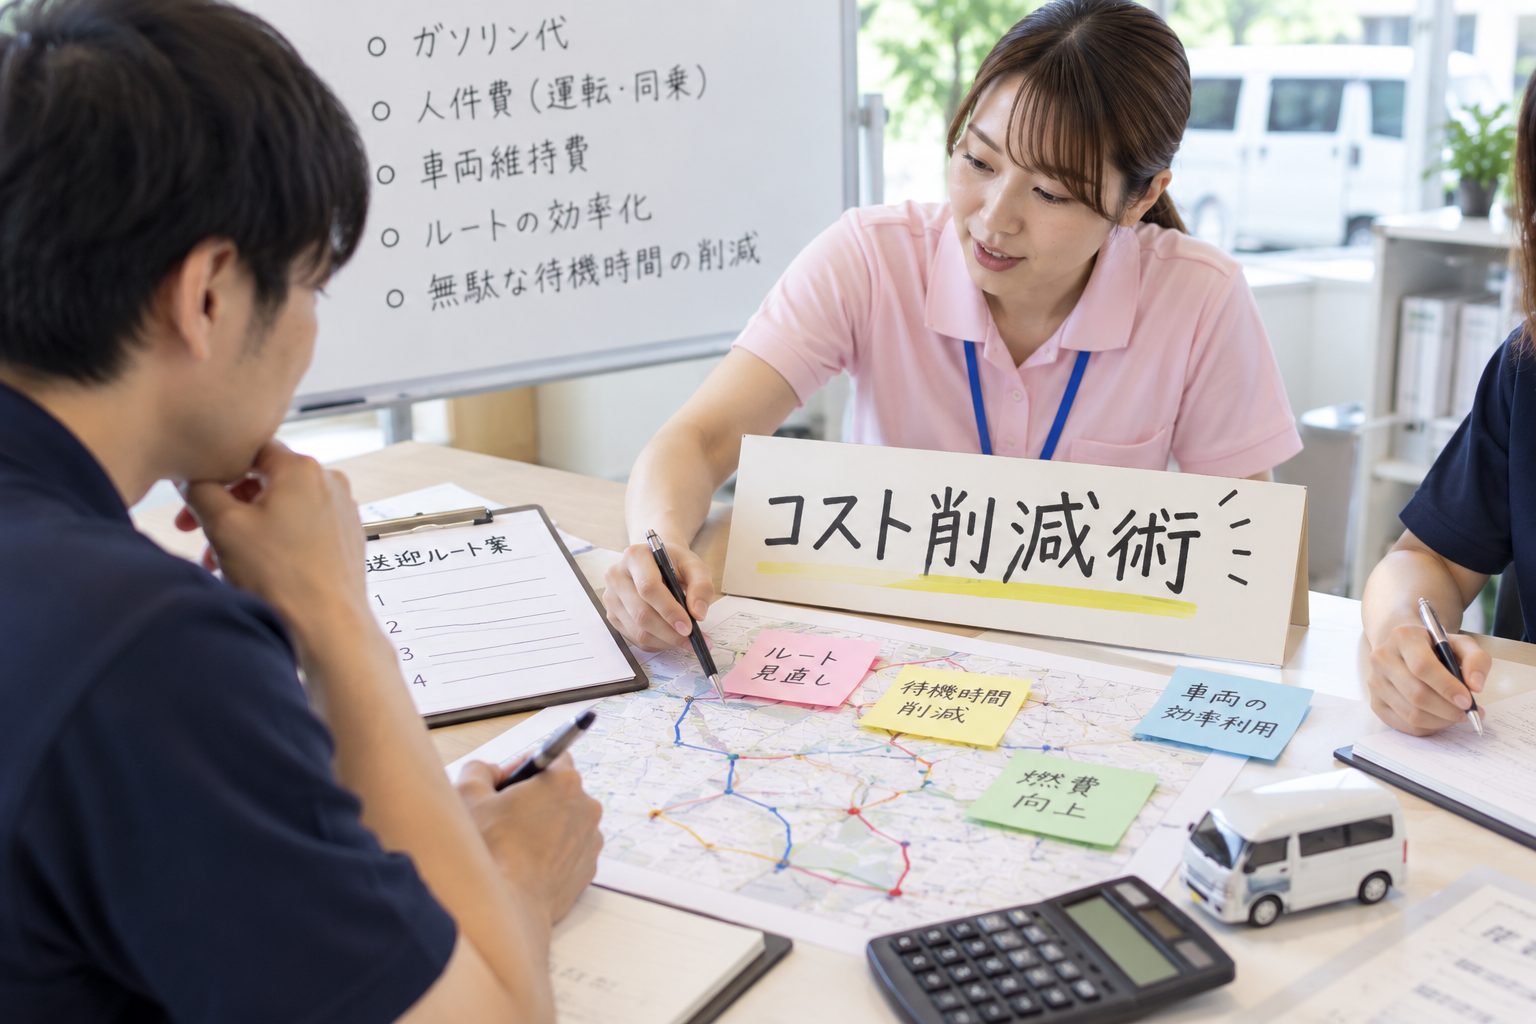
デイサービスや放課後等デイサービスにとって、送迎は欠かせない業務です。利用者様やご家族にとっても、送迎があるかどうか、時間どおりに来てくれるか、安全に送り届けてくれるかは、事業所選びの大きなポイントになります。
一方で、送迎は利益を圧迫しやすい業務でもあります。
ガソリン代は目に見えやすい費用ですが、送迎にかかるコストはそれだけではありません。職員の運転時間、待機時間、車両の維持費、保険料、修理代、事故対応、ルートの非効率、残業時間など、さまざまな「隠れコスト」が発生しています。
稼働率が高く、売上が安定していても、送迎効率が悪ければ、毎日少しずつ利益が削られている可能性があります。
目次
ガソリン代だけが送迎コストではない
送迎コストというと、まずガソリン代を思い浮かべる方が多いと思います。もちろん、燃料費は重要です。しかし、送迎コストをガソリン代だけで判断すると、実態を見誤ります。
送迎に関する費用には、次のようなものがあります。
・ガソリン代
・車両の購入費、リース料
・自動車保険料
・車検、点検、整備費
・タイヤ交換、修理代
・駐車場代
・運転職員の給与
・送迎に同行する職員の人件費
・送迎遅延による残業代
・ルート作成にかかる事務時間
・事故対応にかかる費用
・介護・支援業務に使えたはずの時間の損失
これらを含めて考えると、送迎は想像以上に大きなコストになっていることがあります。
たとえば、介護職員や支援員が朝1時間、夕方1時間を送迎に使っている場合、1日2時間は直接支援、記録、家族対応、サービス改善などに使えない時間になります。これが毎営業日続くと、年間では大きな人件費になります。
稼働率が高くても利益が残るとは限らない
送迎コストは、利用者が増えるほど増加しやすい費用です。利用者が増えれば、乗降場所、送迎ルート、必要車両、送迎に関わる職員時間も増えます。
一見すると、利用者が増えることは良いことです。売上が増え、稼働率も上がり、事業所は活気づきます。
しかし、新しい利用者様の自宅が既存ルートから大きく外れている場合、1人を受け入れるために送迎時間が大幅に増えることがあります。その結果、売上は増えているのに、送迎にかかる人件費や残業が増え、利益はあまり残らないという状態になります。
特に放課後等デイサービスでは、学校の下校時間、学校ごとの場所、ご家庭への送り時間、交通渋滞などが重なり、送迎ルートが複雑になりやすいです。
新規利用者を受け入れる際は、売上だけでなく、「送迎ルートにどのような影響があるか」まで確認することが重要です。
利用者1人当たり送迎コストを計算する
送迎を経営管理するうえで有効なのが、「利用者1人当たり送迎コスト」です。
月間の送迎関連費用を、送迎した利用者数や送迎回数で割って計算します。
また、「利用者1人当たり送迎時間」を確認することも有効です。1つのルートに90分かかっているのに、送迎できている人数が少なければ、1人当たりのコストは高くなります。反対に、短時間で多くの利用者様を送迎できているルートは、効率が良いといえます。
次のような視点で確認しましょう。
・どのルートが最も時間がかかっているか
・1台当たりの利用者数が少ないルートはないか
・大きな遠回りが発生している利用者様はいないか
・どの時間帯に残業が発生しているか
・稼働していない車両はないか
・特定の職員に送迎負担が偏っていないか
これらの数字がなければ、職員の感覚に頼った判断になりがちです。数字にすることで、改善すべきルートが見えやすくなります。
送迎エリアを見直す
隠れコストを減らすうえで効果が大きいのが、送迎エリアの見直しです。
売上を増やしたいという理由で広い範囲から利用者様を受け入れると、送迎ルートが複雑になり、移動時間が増えます。結果として、職員の負担や車両コストが大きくなります。
事業所として、重点対応エリア、対応可能エリア、個別検討エリアを決めておくと判断しやすくなります。
重点対応エリアの利用者様は通常どおり受け入れる。対応可能エリアは既存ルートとの相性を確認する。遠方エリアは、送迎時間、職員体制、収益性を個別に検討する。このような基準を作ることで、無理な受け入れを防ぐことができます。
もちろん、単純に遠い利用者様を断るという意味ではありません。支援の必要性と、事業としての継続可能性を両方見て判断することが大切です。
毎日ゼロからルートを作らない
毎日その場で送迎ルートを考えていると、職員の負担が大きくなり、ミスも増えます。
エリア、学校、曜日、利用パターンごとに基本ルートを作っておき、欠席、新規利用、天候、行事などに応じて調整する形が望ましいです。
放課後等デイサービスであれば、学校ごとの下校時間や所在地でグループ化できます。デイサービスであれば、地域、介助量、乗降にかかる時間、到着希望時間などでルートを整理できます。
目的は、不要な遠回り、待機時間、直前調整を減らすことです。
また、送迎ルートを特定の経験者だけが把握している状態は危険です。その職員が休んだり退職したりすると、送迎が回らなくなる可能性があります。ルート情報は文書化し、複数人で共有しましょう。
キャンセル・欠席も送迎効率に影響する
キャンセルや欠席も、送迎コストに影響します。
送迎ルートを組んだ後にキャンセルが出ると、距離や時間はあまり変わらないのに、送迎する人数だけが減ることがあります。そうなると、利用者1人当たりの送迎コストは上がります。
利用者別、曜日別、学校別、ルート別にキャンセル率や当日欠席率を確認しましょう。
欠席が多い場合、体調が不安定なのか、ご家庭の予定が変わりやすいのか、送迎時間が合っていないのか、連絡方法が分かりにくいのか、リマインドが不足しているのかを確認します。
防げるキャンセルを減らすことは、新規利用者を増やすことと同じくらい利益改善につながります。
運転専任者と支援員送迎を比較する
事業所によっては、介護職員や支援員が送迎を兼務していることがあります。これはよくある運用であり、必要な場合もあります。
ただし、職員が長時間送迎に出ている場合、その時間は支援準備、記録、家族対応、直接支援には使えません。その結果、残業が増えたり、サービスの質に影響したりする可能性があります。
一方で、運転専任者を配置すればよいとは限りません。利用者様によっては、乗降介助や行動面の支援が必要であり、支援内容を理解した職員の同乗が必要な場合もあります。
重要なのは、どちらがよいかを感覚ではなく数字で比較することです。給与、サービス品質、安全性、職員負担、シフトの柔軟性を含めて判断しましょう。
ICTやルート管理ツールを活用する
送迎ルート管理は、紙の地図や職員の経験だけに頼らなくてもよくなっています。
介護ソフト、共有カレンダー、地図アプリ、ルート管理システムなどを活用すれば、利用者住所、学校、送迎時間、車両、職員、キャンセル情報を見える化できます。
ただし、ツールを入れるだけでは改善しません。
誰が利用者情報を更新するのか。誰がルートを確定するのか。キャンセル情報はいつ反映するのか。変更があった場合、誰にどう共有するのか。こうしたルールを決めておく必要があります。
ICTの目的は、職員の仕事を増やすことではありません。手作業の調整を減らし、送迎情報を見える化することです。
コスト削減より安全を優先する
送迎コストの削減は重要ですが、安全性を下げてはいけません。
運転者への研修、車両点検、緊急時対応、事故報告ルール、乗降介助の手順は必ず整備しましょう。車両の整備も適切に行う必要があります。
ルートを詰め込みすぎると、職員が急ぎ、利用者様も不安を感じ、事故リスクが高まります。紙の上では効率的に見えても、現場では危険なルートになっている場合があります。
良い送迎ルートとは、単に最短距離のルートではありません。効率、安全、利用者様の安心、職員の負担のバランスが取れたルートです。
月次で送迎ダッシュボードを作る
送迎を改善するには、毎月の数字を確認することが大切です。
確認したい項目は、ガソリン代、車両維持費、送迎にかかる職員時間、送迎による残業時間、車両1台当たりの送迎人数、利用者1人当たり送迎コスト、平均ルート時間、キャンセル率、車両稼働率、事故・ヒヤリハット件数などです。
これらの数字を、売上、稼働率、利益と合わせて見ます。
売上が増えていても、送迎時間や残業がそれ以上に増えていれば、利益は減っている可能性があります。反対に、ガソリン代が増えていても、送迎ルートが改善され、職員時間が減っていれば、全体としては良くなっている場合もあります。
まとめ
送迎は、デイサービスや放課後等デイサービスにとって、単なる付帯サービスではありません。利益、職員負担、利用者満足、安全性に直結する重要な経営管理項目です。
ガソリン代だけでなく、職員時間、車両維持費、残業、ルートの非効率、キャンセル、事務作業まで含めて、送迎コストを見える化しましょう。
利用者1人当たり送迎コストを計算し、送迎エリアを見直し、基本ルートを作り、キャンセル管理を行い、運転体制を比較し、ICTを活用することで、利益改善につながる可能性があります。
当税理士法人では、介護・障害福祉事業者向けに、送迎コスト分析、人件費シミュレーション、ルート改善による財務効果の確認、月次業績レポート、資金繰り計画の作成を支援しています。送迎が「忙しいのに利益につながっていない」と感じる場合は、まず隠れコストを見える化することから始めてみましょう。
税理士法人3社での勤務を経て、2015年に「田代健太郎税理士事務所」を設立。その後2018年に法人化し「クロスト税理士法人」に。
財務・税務調査の専門家として、決算申告業務、経営支援業務、独立・開業支援業務、医業福祉業の経営支援業務などの業務を提供。
法人に対する支援業務にとどまらず、生命保険・金融資産の検討・見直し、不動産運用に関するコンサルティング、
また相続申告、相続対策など、個人に対しても幅広い各種サービスを提供している。
書籍:「税務調査の良い受け方・正しい対応方法」、「会社経営者であれば知っておきたい節税のイロハ」、「創業計画書つくり方・活かし方」、ゼッタイ得する会社のつくり方はじめ方」、「相続の税金と対策」、「歯科医院経営の成功手法がわかる本」他。
クロスト税理士法人 https://crosst-tax.jp/